
क्या आप एक किसान हैं और सस्ती ब्याज दर पर फसलों, पशुपालन या मछली पालन के लिए लोन चाहते हैं? तो Kisan Credit Card (KCC) आपके लिए ही बना है। भारत सरकार की यह योजना किसानों को समय पर क्रेडिट उपलब्ध कराने के लिए चलाई जा रही है। साल 2026 में अब KCC बनवाना पहले से कहीं ज्यादा आसान हो गया है, क्योंकि अब आप घर बैठे ऑनलाइन आवेदन कर सकते हैं।
इस गाइड में हम आपको बिल्कुल आसान भाषा में बताएँगे – Kisan Credit Card Kaise Banaye 2026, इसकी पात्रता, ज़रूरी दस्तावेज़ (documents), ऑनलाइन अप्लाई करने की स्टेप-बाय-स्टेप प्रक्रिया, नए बदलाव और फायदे। साथ ही आपको कुछ कॉमन मिस्टेक्स के बारे में भी बताएँगे जो अक्सर लोग कर बैठते हैं। लेख के अंत में आपको स्कीमा-रेडी FAQ भी मिलेंगे, जो आपके सभी सवालों का जवाब देंगे।
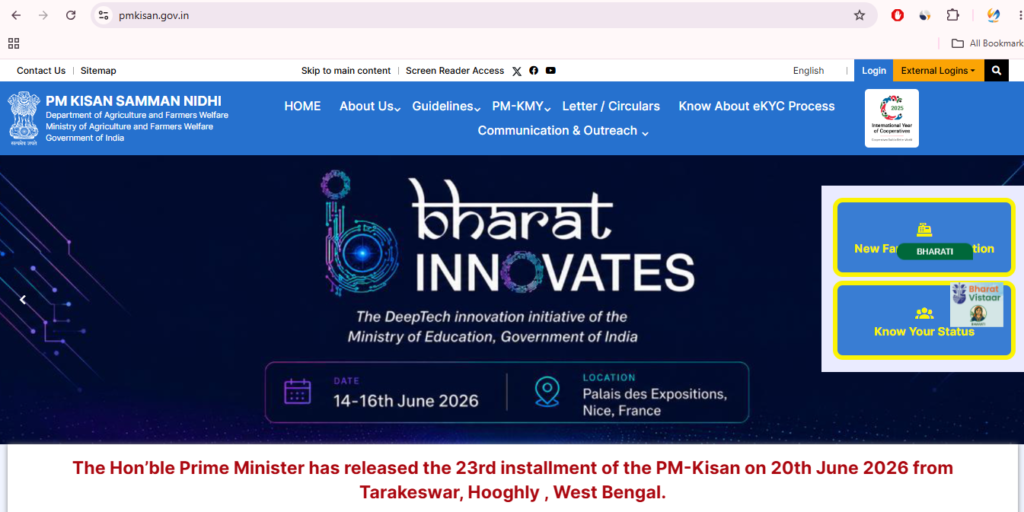
Disclaimer: यह लेख जागरूकता के उद्देश्य से लिखा गया है। कृपया आवेदन करने से पहले आधिकारिक सरकारी वेबसाइट (जैसे pmkisan.gov.in या अपने बैंक की आधिकारिक साइट) पर जाकर सभी जानकारी ज़रूर वेरिफाई कर लें।
Kisan Credit Card (KCC) क्या है? – एक नज़र में
Kisan Credit Card योजना की शुरुआत साल 1998 में हुई थी। इसका मकसद किसानों को उनकी खेती-बाड़ी, पशुपालन, मत्स्य पालन और दूसरी ज़रूरी कृषि गतिविधियों के लिए एक ही कार्ड के ज़रिए आसान, सस्ता और समय पर लोन मुहैया कराना है। अब तक देश के करोड़ों किसान इसका लाभ उठा चुके हैं। 2026 में सरकार ने इस स्कीम को और भी ज्यादा सरल और डिजिटल बना दिया है।
सबसे बड़ी बात यह है कि KCC पर मिलने वाला लोन बहुत ही मामूली ब्याज दर पर मिलता है। समय पर रीपेमेंट करने पर ब्याज दर 4% प्रभावी हो जाती है और कुछ मामलों में तो 3% अतिरिक्त छूट का भी प्रावधान है।
Kisan Credit Card 2026: नए बदलाव और Benefits
2025-26 में KCC स्कीम को और मज़बूत किया गया है। ख़ासतौर पर पशुपालकों और मछली पालकों के लिए लोन लिमिट बढ़ाई गई है। नीचे टेबल में देखें कि आपको क्या-क्या फायदे मिल सकते हैं:
| विशेषता (Feature) | विवरण (Details) | किसान को सीधा लाभ |
|---|---|---|
| Short-term crop loan limit (collateral-free) | ₹1.60 लाख तक (बिना गारंटी) | फसल के लिए तुरंत नकदी, कोई परेशानी नहीं |
| Term loan for allied activities | पशुपालन/मत्स्य पालन हेतु ₹2 लाख तक (नई बढ़ी हुई लिमिट) | डेयरी, बकरी पालन, मछली पालन के लिए पूँजी |
| Interest subvention | समय पर भुगतान पर 2% सब्सिडी | असरदार ब्याज दर घटकर 4% |
| Additional prompt repayment incentive | समय से पहले या नियत तारीख पर चुकाने पर 3% अतिरिक्त छूट | वास्तविक ब्याज दर मात्र 1% (कुछ मामलों में) |
| ATM-cum-Debit Card | KCC एक Rupay कार्ड के रूप में भी काम करता है | फसल बीमा, उर्वरक, बीज खरीद पर सीधा भुगतान |
| Flexible repayment | फसल कटाई के बाद भुगतान की सुविधा | किसान पर कर्ज़ का बोझ नहीं |
| Insurance cover | कार्ड पर मुफ्त दुर्घटना बीमा (व्यक्तिगत दुर्घटना) | परिवार को सुरक्षा |
(यह जानकारी RBI मास्टर सर्कुलर और हालिया सरकारी बजट घोषणाओं पर आधारित है।)
Kisan Credit Card 2026 के लिए Eligibility (पात्रता कौन-कौन है?)
हर बैंक के छोटे-मोटे अंतर हो सकते हैं, लेकिन सामान्यतः निम्नलिखित लोग KCC के लिए पात्र हैं:
- सभी किसान (व्यक्तिगत/संयुक्त): जिनके पास खेती योग्य ज़मीन है।
- किरायेदार किसान (Tenant Farmers) और बटाईदार (Sharecroppers): इनके लिए भी प्रावधान है, बशर्ते ज़मीन मालिक का सहमति पत्र हो।
- पशुपालक और मत्स्य पालक: डेयरी, मुर्गी पालन, बकरी पालन, मछली पालन से जुड़े किसान।
- स्वयं सहायता समूह (SHGs) और किसान उत्पादक संगठन (FPOs): सामूहिक खेती करने वाले।
- मौखिक पट्टेदार (Oral Lessees): कुछ राज्यों में सरकार द्वारा मान्यता प्राप्त।
न्यूनतम आयु: 18 वर्ष से अधिक।
अधिकतम आयु: बैंक के अनुसार, आमतौर पर 75 साल तक (रिपेमेंट अवधि ख़त्म होने तक)।
👉 खास जानकारी: PM-KISAN के लाभार्थी किसानों को KCC देने पर विशेष ज़ोर है। अगर आपका नाम PM-KISAN डेटाबेस में है, तो आपका आवेदन तेज़ी से प्रोसेस होगा।
KCC के लिए ज़रूरी Documents (दस्तावेज़) – एक चेकलिस्ट
KCC आवेदन के लिए दस्तावेज़ बहुत आसान हैं। ध्यान रखें कि सारे डॉक्युमेंट सेल्फ-अटेस्टेड होने चाहिए और ऑनलाइन अप्लाई करते समय स्कैन करके अपलोड करने होंगे।
अनिवार्य दस्तावेज़:
- पहचान प्रमाण (Identity Proof): आधार कार्ड, पैन कार्ड, वोटर आईडी, ड्राइविंग लाइसेंस (कोई एक)
- पता प्रमाण (Address Proof): आधार कार्ड, बिजली बिल, राशन कार्ड
- भूमि स्वामित्व प्रमाण (Land Ownership Proof): ज़मीन के कागज़ात (खसरा/खतौनी, 7/12, सर्वे नंबर वाला दस्तावेज़)
- पासपोर्ट साइज़ फोटो (2-3)
- बैंक खाता विवरण (Bank Passbook/Statement): अगर पहले से खाता नहीं है तो पहले बैंक में खाता खोलना होगा।
- PM-KISAN रजिस्ट्रेशन नंबर (यदि लागू हो): बहुत से बैंक इसे माँग रहे हैं।
अतिरिक्त (स्थिति अनुसार):
- किरायेदार किसान: भूमि स्वामी से अनापत्ति पत्र (NOC) और लीज़ एग्रीमेंट।
- पशुपालन/मछली पालन: संबंधित लाइसेंस या योजना का अनुमोदन पत्र।
- FPO/SHG: रजिस्ट्रेशन सर्टिफिकेट और सदस्यों की सूची।
टिप: ऑनलाइन आवेदन करते समय आधार कार्ड और PM-KISAN से लिंक्ड मोबाइल नंबर ज़रूर एक्टिव रखें, क्योंकि OTP वेरिफिकेशन इसी पर आएगा।
Kisan Credit Card Online Apply Process 2026 – Step-by-Step Guide
अब तक आपको KCC बनवाने के लिए बैंक के चक्कर लगाने पड़ते थे, लेकिन 2026 में आप इसे काफ़ी हद तक ऑनलाइन कर सकते हैं। कई सरकारी बैंक (SBI, PNB, बैंक ऑफ बड़ौदा, केनरा बैंक) और प्राइवेट बैंक अपनी वेबसाइट और मोबाइल ऐप पर KCC के लिए डिजिटल आवेदन की सुविधा दे रहे हैं। इसके अलावा PM-KISAN पोर्टल के ज़रिए भी आवेदन को ट्रैक किया जा सकता है।
ऑनलाइन आवेदन करने का तरीका:
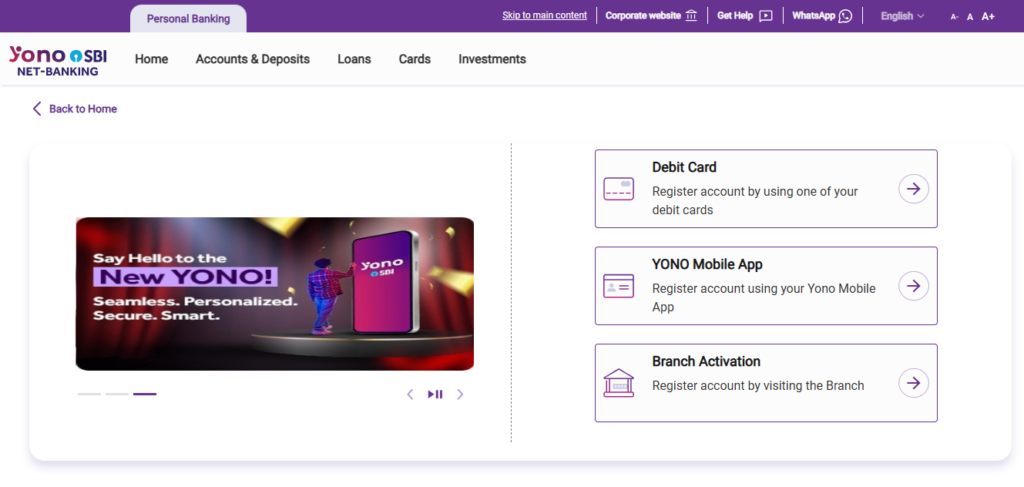
Step 1: सही बैंक चुनें और उसकी वेबसाइट पर जाएँ
जिस बैंक में आपका खाता है या जहाँ आप आवेदन करना चाहते हैं, उसकी ऑफिशियल वेबसाइट खोलें।
उदाहरण: SBI के लिए, PNB के लिए।
Step 2: KCC सेक्शन ढूँढ़ें
आमतौर पर होमपेज पर “Agriculture Banking” या “Rural Banking” टैब के अंदर “Kisan Credit Card” या “KCC Apply” का विकल्प होगा।
Step 3: ऑनलाइन फॉर्म शुरू करें
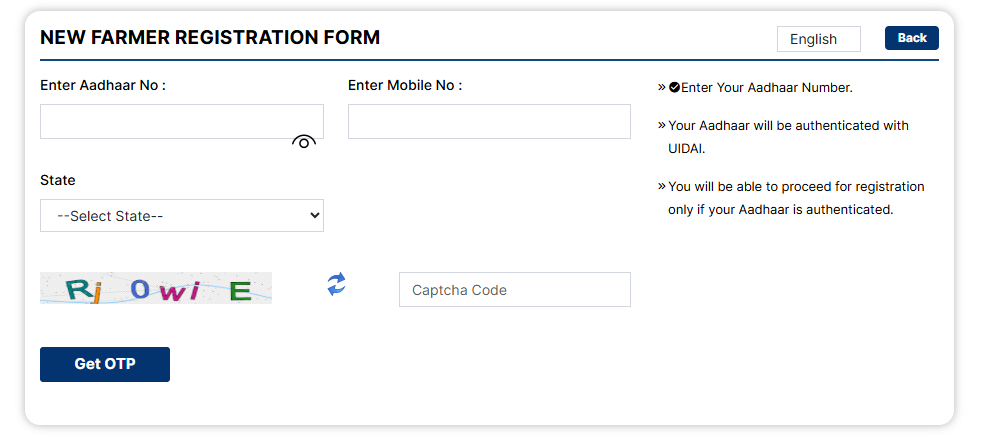
“Apply Online” बटन पर क्लिक करें। अगर आप पहली बार आवेदन कर रहे हैं तो “New User Registration” चुनें। मोबाइल नंबर और आधार वेरिफिकेशन के बाद फॉर्म खुलेगा।
Step 4: व्यक्तिगत और भूमि संबंधी जानकारी भरें
- नाम, पता, मोबाइल नंबर, जन्म तिथि
- ज़मीन का ब्यौरा: खसरा/खतौनी नंबर, गाँव, ज़िला, रकबा
- जिस फसल या एक्टिविटी के लिए लोन चाहिए (धान, गेहूँ, डेयरी, मत्स्य पालन)
Step 5: ज़रूरी दस्तावेज़ अपलोड करें
सभी अनिवार्य दस्तावेज़ (सूची ऊपर दी गई है) की स्कैन कॉपी अपलोड करें। फोटो और सिग्नेचर भी ज़रूरी होंगे।
Step 6: लोन लिमिट सेलेक्ट करें और फॉर्म सबमिट करें
बैंक आपकी ज़मीन और फसल के अनुसार अधिकतम लोन लिमिट दिखाएगा। आप ज़रूरत के अनुसार राशि चुनें और फॉर्म सबमिट कर दें।
Step 7: आवेदन संख्या (Application Reference Number) नोट करें
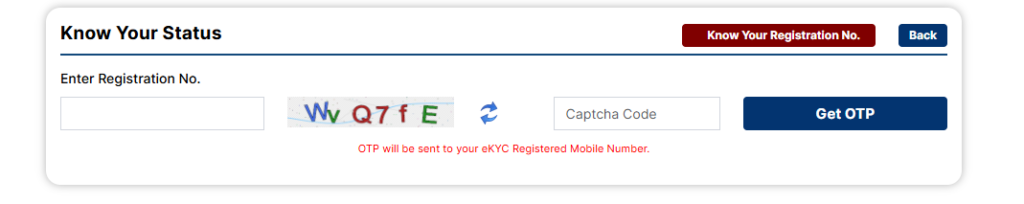
सबमिट करने के बाद एक रेफ़रेंस नंबर मिलेगा। इसे संभालकर रखें ताकि बाद में स्थिति (status) चेक कर सकें।
Step 8: बैंक की ओर से सत्यापन और स्वीकृति
आवेदन के बाद बैंक कर्मचारी आपकी जानकारी और ज़मीन की जाँच करेंगे। कुछ मामलों में फील्ड वेरिफिकेशन भी हो सकता है। सब सही पाए जाने पर KCC स्वीकृत हो जाएगा और आपको Rupay कार्ड घर भेज दिया जाएगा या शाखा से दिया जाएगा।
नोट: कई बैंक PM-KISAN पोर्टल के डेटा का उपयोग करके आवेदन को पहले से प्री-फिल्ड भी कर देते हैं। अगर आपके पास PM-KISAN ID है तो ऑटोमैटिक वेरिफिकेशन की संभावना रहती है।
Who Should Apply? (किन्हें ज़रूर अप्लाई करना चाहिए?)
- छोटे और सीमांत किसान जो हर साल महँगे निजी कर्ज़ में फँस जाते हैं।
- वे किसान जो फसल के अलावा डेयरी या मुर्गी पालन भी करते हैं – उन्हें एक ही KCC के तहत दोनों के लिए लोन मिल सकता है।
- PM-KISAN के लाभार्थी जिनके पास अभी तक KCC नहीं है – सरकार उन्हें 100% कवर करने का लक्ष्य बना रही है।
- युवा किसान (18-40 वर्ष) जो कृषि स्टार्टअप या आधुनिक खेती शुरू करना चाहते हैं।
- किरायेदार किसान जिन्हें पारंपरिक बैंक लोन नहीं मिलता – अब उनके लिए भी दरवाज़े खुले हैं।
- महिला किसान – संयुक्त स्वामित्व होने पर KCC उनके नाम भी आसानी से बन सकता है।
Common Mistakes to Avoid (आवेदन करते समय इन गलतियों से बचें)
- अधूरे दस्तावेज़ अपलोड करना – आधार, भूमि रिकॉर्ड या फोटो गायब होने पर आवेदन रिजेक्ट हो सकता है।
- गलत बैंक शाखा चुनना – हमेशा उसी शाखा से आवेदन करें जहाँ आपका खाता है, या अपने गाँव/पिन कोड की सर्विसिंग ब्रांच से।
- आधार और मोबाइल नंबर लिंक न होना – OTP के लिए मोबाइल एक्टिव और आधार से लिंक होना चाहिए।
- भूमि रिकॉर्ड ऑनलाइन वेरिफाई न करना – कई राज्यों में भूमि रिकॉर्ड ऑनलाइन उपलब्ध हैं। अगर आपकी खतौनी डिजिटल नहीं है, तो पहले पटवारी से अपडेट करवा लें।
- PM-KISAN डेटा की अनदेखी करना – अगर आप PM-KISAN के लाभार्थी हैं और आपने KCC नहीं बनवाया, तो आप पर “संतृप्ति अभियान” के तहत बैंक खुद आपसे संपर्क कर सकता है। लेकिन बिना बुलावे भी आप आवेदन कर सकते हैं।
- लोन लिमिट ज़रूरत से ज़्यादा या कम रखना – फसल के पैमाने (Scale of Finance) के हिसाब से सही राशि ही चुनें, वरना बाद में ब्याज का बोझ पड़ सकता है।
Important Dates और Timelines 2026
- KCC के लिए कोई अंतिम तिथि (last date) नहीं है। यह साल भर खुली योजना है।
- हालाँकि, सरकार और बैंक समय-समय पर विशेष शिविर (Special KCC Camps) लगाते हैं, जैसे कि खरीफ और रबी सीज़न से पहले। ऐसे कैंपों में आवेदन की प्रक्रिया कुछ ही दिनों में पूरी हो जाती है।
- 2026 में डिजिटल KCC अभियान: NABARD और DFS के निर्देश पर बैंक “डिजिटल KCC सप्ताह” मना सकते हैं। अपने नज़दीकी बैंक या कृषि विज्ञान केंद्र (KVK) से संपर्क बनाए रखें।
Frequently Asked Questions (FAQ – Schema Ready)
यहाँ कुछ सामान्य सवालों के जवाब दिए गए हैं जो आपके मन में आ सकते हैं:
Q1: क्या बिना ज़मीन के KCC बनवाया जा सकता है?
A: जी नहीं, KCC मुख्यतः भूमि आधारित लोन है, लेकिन बटाईदार (sharecropper) और किरायेदार किसान ज़मीन मालिक के सहमति पत्र के साथ आवेदन कर सकते हैं। केवल पशुपालन के लिए भी कुछ बैंक बिना भूमि के KCC देते हैं, पर नियम बैंक-दर-बैंक अलग हो सकते हैं।
Q2: ऑनलाइन अप्लाई करने के बाद कार्ड कितने दिनों में मिलता है?
A: आमतौर पर 15-30 दिन लगते हैं। अगर सभी दस्तावेज़ सही हैं और फील्ड वेरिफिकेशन जल्दी हो जाता है, तो 1-2 सप्ताह में भी स्वीकृति मिल सकती है।
Q3: KCC पर कितना ब्याज लगता है?
A: मूल ब्याज दर बैंक के अनुसार (MCLR + स्प्रेड) तय होती है, लेकिन सरकार 2% ब्याज सब्सिडी देती है और समय पर भुगतान पर 3% अतिरिक्त छूट मिलती है। इससे प्रभावी दर 4% से भी कम हो सकती है।
Q4: क्या KCC के लिए कोई प्रोसेसिंग फीस है?
A: ₹3 लाख तक के लोन पर कोई प्रोसेसिंग फीस नहीं ली जाती। कुछ बैंक इससे ऊपर की राशि पर मामूली शुल्क ले सकते हैं।
Q5: KCC का रिन्यूअल कैसे कराया जाता है?
A: कार्ड हर 5 साल में रिन्यू होता है। रिन्यूअल के लिए बैंक आपको पहले से सूचित करता है। ऑनलाइन बैंकिंग के ज़रिए भी रिन्यूअल एप्लिकेशन सबमिट की जा सकती है।
Q6: अगर फसल खराब हो जाए तो KCC लोन रीपेमेंट का क्या होगा?
A: फसल खराब होने पर आप फसल बीमा योजना (PMFBY) का दावा कर सकते हैं। साथ ही, बैंक लोन रीस्ट्रक्चरिंग या मोहलत दे सकता है। समय पर बैंक को सूचित करना अनिवार्य है।
निष्कर्ष
Kisan Credit Card 2026 में ऑनलाइन बनवाना अब बेहद सरल और पारदर्शी हो गया है। बस आपके पास सही दस्तावेज़, आधार-लिंक्ड मोबाइल नंबर और थोड़ी सी जानकारी होनी चाहिए। ऊपर दी गई स्टेप-बाय-स्टेप गाइड फॉलो करके आप खुद ही अप्लाई कर सकते हैं।
याद रखें, KCC सिर्फ एक कार्ड नहीं बल्कि किसानों की आर्थिक आज़ादी का ज़रिया है। इससे आपको न सिर्फ सस्ता कर्ज़ मिलता है, बल्कि फसल बीमा, एटीएम निकासी और खरीदारी की सुविधा भी मिलती है। अगर आप पात्र हैं और अब तक KCC नहीं बनवाया है, तो देर न करें – आज ही अपने नज़दीकी बैंक या उसकी वेबसाइट पर जाकर आवेदन शुरू करें।
अंतिम सलाह: हमेशा सरकारी वेबसाइट (जैसे https://pmkisan.gov.in) और अपने बैंक की ऑफिशियल साइट से ही जानकारी लें। कोई भी संदेह होने पर बैंक के कस्टमर केयर या कृषि सलाहकार से संपर्क करें। खुशहाल खेती की शुरुआत अच्छी आर्थिक योजना से होती है – और KCC उसी की बुनियाद है।