
Jab bhi baat safe investment aur guaranteed returns ki hoti hai, toh Post Office Schemes ka naam sabse pehle aata hai. Aam aadmi se lekar senior citizens tak, India Post ki chhoti bachat yojanayein humesha bharose ka prateek rahi hain. Chahe aap apni beti ke liye Sukanya Samriddhi Yojana (SSY) mein paisa jod rahe hon, retirement ke liye Senior Citizen Savings Scheme (SCSS) dekh rahe hon, ya tax bachane ke liye Public Provident Fund (PPF) ka sahara le rahe hon – post office ke paas har zaroorat ka jawab hai. Is guide mein hum aapko latest interest rates, eligibility, documents, apply process, aur aise tips denge jo aapki mehnat ki kamaai ko surakshit aur munafa denewali bana sakein. Lekin yaad rakhiye, interest rates quarterly badalte hain, isliye apply karne se pehle official website indiapost.gov.in par jaake latest rates zaroor confirm kar lein.
Post Office Schemes Ke Fawaid (Benefits)
Post Office schemes woh paise bachane ka tarika hain jahaan risk bilkul nahi hai. Sarkar khud in yojanaon ko guarantee deti hai, isliye aapki mool rakam poori tarah surakshit rehti hai. Aaiye samjhen inke pramukh benefits:
- Sarkari Guarantee: Sabhi schemes Government of India dwara backed hain, toh aapka paisa RBI ki guarantee jitna safe hai.
- Attractive Interest Rates: Bank Fixed Deposits ke muqable kayi schemes mein interest rate achha milta hai, khaaskar PPF, SCSS aur SSY mein.
- Tax Benefits: PPF, SSY, SCSS aur 5-year Time Deposit mein Income Tax Act ki Section 80C ke tahat deduction milti hai. PPF aur SSY ka interest aur maturity amount bhi tax-free hai.
- Flexible Investment Amount: Kuch schemes ₹250 se shuru ho jaati hain, toh chhoti bachat karne walon ke liye bhi mauka hai.
- Nationwide Access: Desh ke kone kone mein 1.5 lakh se adhik post offices hain, saath hi internet banking aur mobile app se ghar baithe bhi invest kar sakte hain.
- Loan aur Withdrawal ki Suvidha: PPF mein partial withdrawal aur loan lene ka option hai, jabki RD aur TD bhi samay se pehle band kar sakte hain (kuch sharton ke saath).
Post Office Schemes Ke Prakar
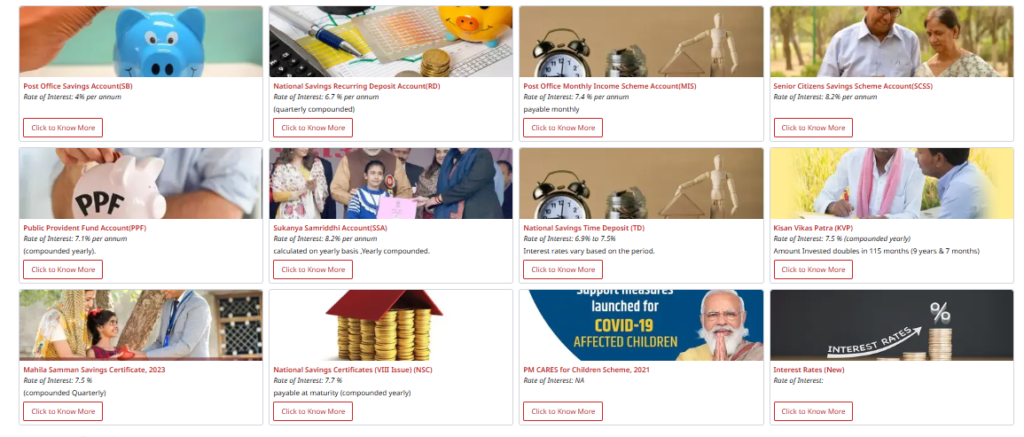
India Post kayi tarah ki bachat yojanayein offer karta hai, har ek ki apni khasiyat hai. Neeche humne popular schemes ka comparison table diya hai – yeh rates July-September 2024 ki notification par aadharit hain. Aap apply karne se pehle latest quarter ki rates official website se check karein.
Comparison Table – Post Office Schemes
| Scheme | Interest Rate (p.a.) | Tenure | Min. Investment | Max. Investment | Tax Benefit 80C? | Tax on Interest | Who Can Open |
|---|---|---|---|---|---|---|---|
| PPF | 7.1% | 15 yrs | ₹500/yr | ₹1.5 lakh/yr | Yes | Tax-Free | Any Indian resident (guardian for minor) |
| SCSS | 8.2% | 5 yrs | ₹1,000 | ₹30 lakh | Yes | Taxable | Senior citizens (60 yrs+, 55-60 for superannuation) |
| SSY | 8.2% | 21 yrs (or marriage) | ₹250/yr | ₹1.5 lakh/yr | Yes | Tax-Free | Guardian for girl child (up to 2 girls) |
| MIS | 7.4% | 5 yrs | ₹1,000 | ₹9 lakh (single), ₹15 lakh (joint) | No | Taxable | Any adult |
| NSC (VIIIth Issue) | 7.7% | 5 yrs | ₹1,000 | No limit | Yes | Accrued interest taxable but eligible for 80C reinvestment | Any adult (minor allowed) |
| KVP | 7.5% | 115 months (9 yr 7 m) | ₹1,000 | No limit | No | Taxable | Any adult |
| 5-Year Post Office RD | 6.7% | 5 yrs | ₹100/month | No limit | No | Taxable | Any adult (minor via guardian) |
| 5-Year Time Deposit | 7.5% | 5 yrs | ₹1,000 | No limit | Yes | Taxable | Any adult |
| Savings Account | 4.0% | No lock-in | ₹500 (with cheque book) | No limit | No | Exempt up to ₹10,000 (80TTA) | Any adult/minor |
Note: Interest rates effective July-September 2024. Please verify current rates at indiapost.gov.in before investing.
Kaun Invest Kar Sakta Hai? (Eligibility)
Zyadatar post office schemes ke liye aapko Indian citizen hona chahiye aur India mein resident hona zaroori hai. Neeche kuch khaas yogyataayein di gayi hain:
- PPF: Koi bhi vyakti apne naam se account khol sakta hai, aur guardian minor ke liye bhi khol sakta hai. HUF (Hindu Undivided Family) ab eligible nahi hai.
- SCSS: Umar 60 saal ya usse adhik hone chahiye. Jo log 55-60 saal ke beech retirement lete hain (superannuation) woh bhi eligible hain, bas retirement ke 1 mahine ke andar account kholna hoga.
- SSY: Beti ke guardian (maata-pita ya legal guardian) khata khol sakte hain. Beti ki umar 10 saal se kam honi chahiye. Parivar mein adhiktam 2 betiyon ke liye account allowed hai.
- MIS, NSC, KVP, RD, TD: Koi bhi adult khud ke liye ya minor ke guardian ke roop mein account khol sakta hai.
- Joint Account: MIS, RD, TD aur Savings account joint mode mein khola ja sakta hai.
Zaroori Documents (Documents Required)
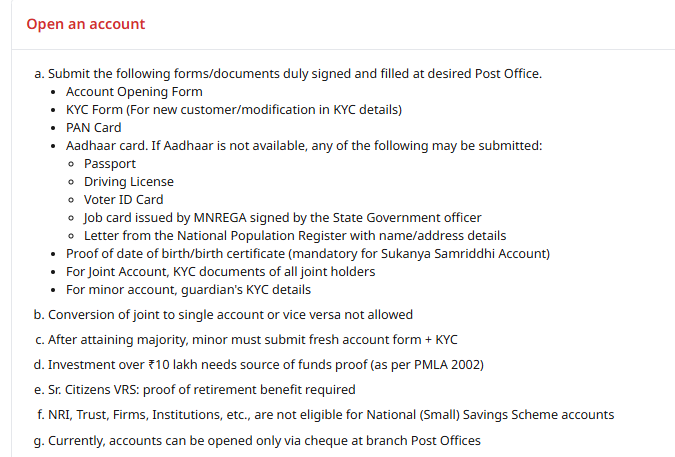
Post office mein scheme kholne ke liye documents ki list badi simple hai. Aapke paas yeh hone chahiye:
- Aadhaar Card (mandatory, identity aur address proof ke liye)
- PAN Card (₹50,000 se adhik investment par zaroori, PPF/SCSS/NSC sab ke liye recommended)
- 2 passport size photographs
- Address proof (agar Aadhaar mein current address nahi hai toh voter ID, driving license, ya passport)
- Paanch rupaye ka stamp paper (kuch schemes ke nomination form ke liye)
- Form – alag-alag scheme ke liye alag form hote hain (Post office se free milte hain ya website se download kar sakte hain)
Tip: Aadhaar aur mobile number linking zaroor karwa lein, jisse online banking aur e-statements ki suvidha milegi.
Post Office Scheme Mein Apply Kaise Karein (Application Process)
Aap offline post office jaakar bhi account khol sakte hain aur ab online bhi. Ghar baithe India Post Internet Banking ya Post Office Savings Mobile App se apply karna aasan ho gaya hai.
Offline Apply Karna (Post Office Visit)
- Apne najdiki post office mein jaayein jahaan savings bank seva uplabdh ho.
- Scheme ke hisaab se form le (jaise PPF ke liye Form-A, SCSS ke liye alag form).
- Form bhar kar sath mein documents ki photocopy aur original submit karein.
- Initial deposit ka payment cash, cheque, ya demand draft se karein.
- Aapko passbook turant mil jayegi aur account activate ho jayega.
Online Apply Karna (India Post Internet Banking)
- Agar aapka pehle se post office savings account hai toh net banking activate karayein. Naya user hai toh savings account kholein aur mobile app download karein.
- Login karne ke baad “Open New Account” ya “Apply for Scheme” section mein jaayein.
- Scheme select karein – PPF, SSY, SCSS, RD etc.
- Required details fill karein, KYC ke liye Aadhaar authentication karein.
- Amount transfer karein linked bank account se. Account instantly open ho jayega aur digital passbook mil jayegi.
Aajkal DOP (Department of Posts) mobile app se bhi yeh kaam minutes mein ho jata hai – bas dhyan rahe aapka mobile number Aadhaar se linked ho.
Important Dates Aur Interest Rate Updates
Sarkar har quarter (3 maheene) mein small savings schemes ke interest rates ki samiksha karti hai. Dates hain: 1 April, 1 July, 1 October aur 1 January. Kayi baar rates stable rehte hain, lekin kabhi kabhi badlao hota hai. Isliye, investment karne se pehle India Post ki website par “Latest Interest Rates” page zaroor dekhein. Saal bhar mein PPF, SSY, aur NSC jaise tax-saving schemes mein March 31 se pehle investment karne par hi uss financial year ka tax deduction milta hai – is date ko miss mat karein.
Kaunsi Scheme Aapke Liye Sahi Hai? (Who Should Apply?)
Post office ki itni saari schemes dekh kar confusion hona natural hai. Yahan aapke profile ke hisaab se recommendation di gayi hai:
- Naukri pesha yuvavarg aur tax bachane ke ichhuk: PPF best hai – 15 saal ki long-term wealth creation ke saath EEE (Exempt-Exempt-Exempt) tax status ka maja.
- Beti ke bhavishya ke liye serious parents: Sukanya Samriddhi Yojana se shaikshanik aur shaadi ke kharchon ka badiya arrangement. Beti ki umar 8 saal se kam ho toh turant kholein.
- Retired senior citizens: SCSS aur MIS ek dum fit baithte hain. SCSS mein 8.2% ka rock-solid return aur quarterly interest payout retirement income ko boost deta hai. MIS bhi har mahene income deta hai.
- Risk na lene wale conservative investor: NSC aur KVP guaranteed returns dete hain. NSC 80C ke liye bhi acha hai jabki KVP “double your money” wala feel deta hai (maturity par exact double, abhi 115 months).
- Chhoti bachat karne wale daily wage earners: Post Office RD (₹100 se shuru) ya basic savings account. Discipline ke saath paisa badhta hai.
- Emergency fund banane wale: Post Office Savings Account instant access ke liye sahi hai, saath hi ₹10,000 tak ka interest tax-free.
Common Mistakes Jo Apply Karte Time Hoti Hain (Mistakes to Avoid)
Pehli baar post office scheme lene mein chhoti chhoti galtiyan bade nuksan ki wajah ban sakti hain. Inhe avoid karein:
- Latest Interest Rate Check Nahi Karna: Purani blog post dekh kar apply kar lena galat hai. Hamesha indiapost.gov.in par jaake current quarter ki rates confirm karein.
- PPF Mein Minimum Investment Na Karna: PPF account active rakhne ke liye har financial year mein kam se kam ₹500 jama karna zaroori hai, warna account dormant ho jata hai aur penalty lagti hai.
- March Ki Deadline Bhool Jana: Tax bachane ke liye PPF, SSY, SCSS mein investment 31 March se pehle karein. Agar aap March ke end mein haste hain toh cheque clearance ka time dhyan rakhein.
- 15G/15H Form Submit Nahi Karna: Agar aapki income taxable limit se neeche hai toh MIS, RD, TD mein TDS katne se bachne ke liye Form 15G (ya 15H for senior citizens) submit karein. Nahin toh bematlab tax cut jaata hai.
- Nominee Register Nahi Karna: Account kholte waqt nomination doge toh achanak kuch hone par parivar ko pareshani nahi hogi. Online process mein bhi nomination ka option hota hai.
- PPF Account Ki Maturity Ko Ignore Karna: 15 saal baad PPF ko extend karne ke options hote hain (with ya without contribution). Bina extension ke naya account mat kholiye, jab tak aap consciously alag strategy na bana rahe hon.
- Sukanya Samriddhi Mein Beti Ki Umar Ka Dhyan Nahi Dena: Agar beti 10 saal se badi hai toh account nahi khul sakta. Time rehte action lein.
- Post Office Ki Online Services Use Nahi Karna: Aajkal DOP app bahut user-friendly hai. Bheed wali post office ki line se bachne ke liye internet banking seekhein.
FAQs (Schema-Ready)
1. Post Office Scheme kya hai?
Post Office Schemes Bharat Sarkar dwara chalaye jaane wale small savings instruments hain, jaise PPF, SCSS, SSY, MIS, NSC, KVP aur RD. Yeh schemes guaranteed returns deti hain aur India Post ki 1.5 lakh se adhik shakhaon ke zariye uplabdh hain. Inka mukhya uddeshya aam nagrikon ko surakshit aur aakarshak bachat ke avsar pradan karna hai.
2. Kya main ek se zyada PPF account rakh sakta hoon?
Nahi, ek vyakti apne naam se ek hi PPF account rakh sakta hai. Lekin aap apne minor bachche ke liye guardian bankar alag account khol sakte hain. Ek se zyada khud ke liye account rakhna niyam ke khilaf hai aur account cancel kiya ja sakta hai.
3. Sukanya Samriddhi Yojana mein kitni baar paisa jama kar sakte hain?
SSY mein ek financial year ke andar aap ek se adhik baar bhi deposit kar sakte hain, adhiktam ₹1.5 lakh ki limit ke saath. Minimum ₹250 annual deposit zaroori hai. Deposit ke liye koi fixed number of installments nahi hai, bas total annual limit na langhein.
4. Post Office MIS (Monthly Income Scheme) ke interest par tax lagta hai kya?
Haan, MIS se milne wali monthly income aapke taxable income mein judti hai aur aapke tax slab ke hisaab se tax lagta hai. Scheme mein koi Section 80C ka deduction nahi milta. Agar aapki income taxable limit se neeche hai toh Form 15G/15H submit karke TDC se bach sakte hain.
5. Kya main post office scheme online close kar sakta hoon?
Filhaal, kuch schemes jaise PPF aur SCSS ki maturity par closure ke liye aapko post office jaana ho sakta hai, lekin India Post dheere-dheere online closure ki suvidha bhi la raha hai. Aap DOP Internet Banking ke zariye withdrawal request daal sakte hain jahan applicable ho. Better hoga ki apne home branch se confirm kar lein.
6. Post Office Schemes ke current interest rates kahan check karun?
Sarkar dwara har quarter (April, July, October, January) mein rates notify kiye jaate hain. Latest rates ke liye official website India Post Small Savings Page par visit karein.
Conclusion – Aapki Bachat, Sarkari Bharosa
Post office schemes woh mazboot khamba hain jin par hum apni life ki badi zarooraton ki building khadi kar sakte hain – chahe woh beti ki padhai ho, retirement ki regular income ho, ya tax bachane ka formula. Simple documentation, pan-India reach aur ab online banking ke saath, yeh schemes pehle se kahin zyada accessible hain. Humne is article mein aapko har zaroori pehlu bataya, lekin yaad rakhein: apply karne se pehle official website indiapost.gov.in par latest interest rates, eligibility conditions aur forms ki ek baar confirm kar lein. Thodi si satarkta aapki long-term bachat ko aur solid bana degi. Toh aaj hi sahi scheme chunien aur apni mehnat ki kamaai ko samjhdari se badhayein!
Disclaimer: Is article mein di gayi jaankari educational purpose ke liye hai. Interest rates aur scheme details badal sakti hain. Koi bhi vitteeya nirnay lene se pehle sambandhit official sources aur vittiya salahakar se salah avashya lein.