
अगर आप Central Government Employee हैं और नेशनल पेंशन सिस्टम (NPS) के तहत आते हैं, तो यह खबर आपके लिए बहुत ज़रूरी है। सरकार ने एक नई गारंटीड पेंशन स्कीम लॉन्च की है – Unified Pension Scheme (UPS). 2026 में यह पूरी तरह लागू हो चुकी है और हज़ारों कर्मचारी NPS से UPS में स्विच कर सकते हैं। इस आर्टिकल में हम आपको UPS 2026 की पूरी डिटेल देंगे – क्या है, लाभ, पात्रता, डॉक्यूमेंट, अप्लाई प्रोसेस और लेटेस्ट अपडेट्स। सारी जानकारी हमने डिपार्टमेंट ऑफ पेंशन एंड पेंशनर्स वेलफेयर (DoPPW) की ऑफिशियल वेबसाइट से ली है। कोई भी फैसला लेने से पहले आप वहाँ से ज़रूर वेरिफाई कर लें।
Unified Pension Scheme (UPS) क्या है?
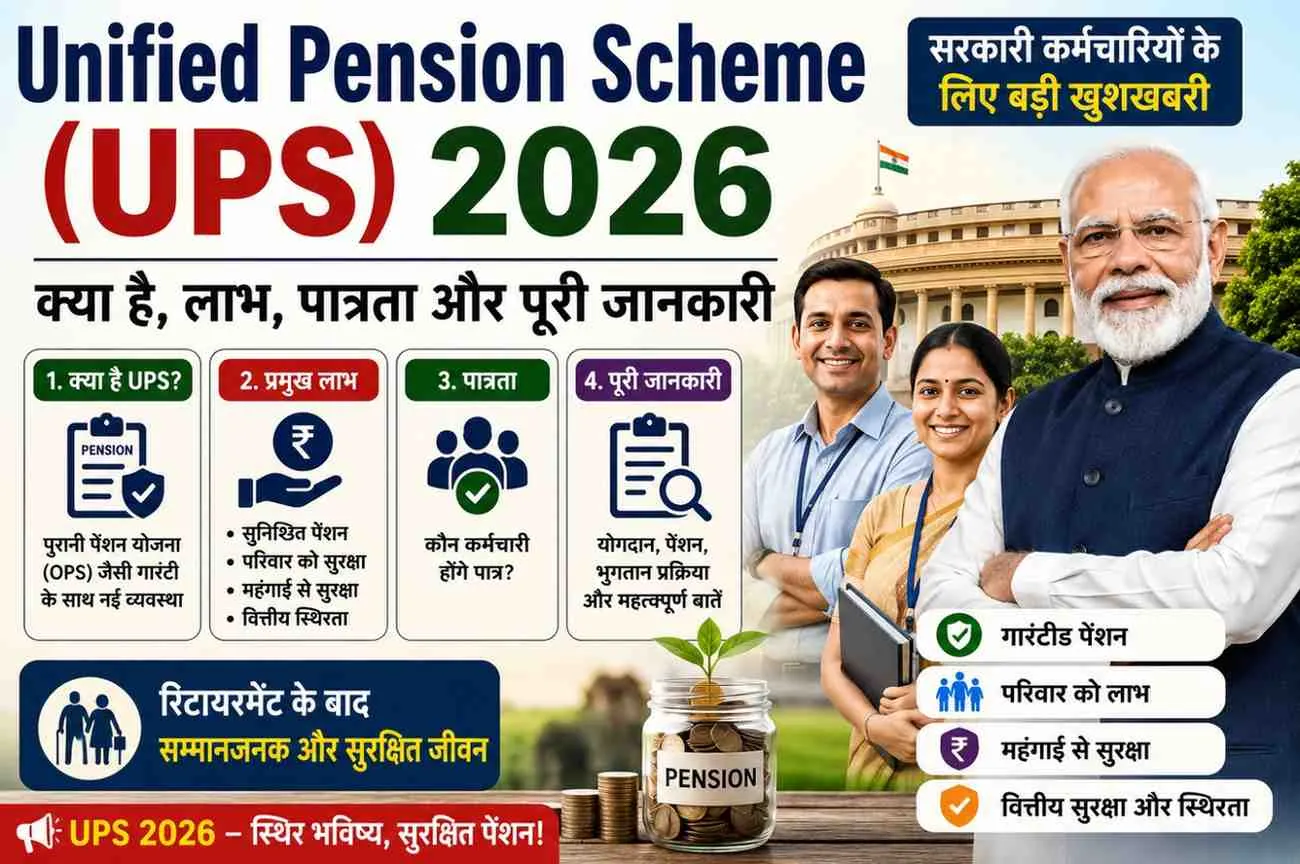
Unified Pension Scheme एक नई पेंशन स्कीम है जो 1 अप्रैल 2025 से सेंट्रल गवर्नमेंट एम्प्लॉइज के लिए लागू हुई। इसे NPS और पुरानी पेंशन स्कीम (OPS) के बीच की कमियों को दूर करने के लिए लाया गया है। UPS का सबसे बड़ा फायदा यह है कि इसमें पेंशन की गारंटी होती है – ठीक वैसे ही जैसे OPS में हुआ करती थी, लेकिन इसमें एम्प्लॉई और सरकार दोनों कंट्रीब्यूशन करते हैं। आसान भाषा में कहें तो:
- Guaranteed Pension: रिटायरमेंट के बाद हर महीने एक तय पेंशन मिलेगी।
- Assured Family Pension: कर्मचारी की मृत्यु के बाद परिवार को 60% पेंशन।
- Minimum Pension: 10 साल की सर्विस पूरी करने पर कम से कम ₹10,000 प्रति माह की पेंशन।
- Inflation Indexation: महँगाई के हिसाब से पेंशन में बढ़ोतरी (Dearness Relief).
- Lump Sum Payment: रिटायरमेंट पर एकमुश्त रकम भी मिलेगी।
UPS vs NPS vs OPS – Comparison Table
नीचे दी गई टेबल से आपको तीनों स्कीमों का साफ अंतर समझ आ जाएगा।
| Feature | UPS (Unified Pension Scheme) | NPS (National Pension System) | OPS (Old Pension Scheme) |
|---|---|---|---|
| Guaranteed Pension? | हाँ, बेसिक पे (पिछले 12 महीने का औसत) का 50% | नहीं, मार्केट-लिंक्ड | हाँ, अंतिम मूल वेतन का 50% |
| Employee Contribution | बेसिक+DA का 10% | बेसिक+DA का 10% | कोई नहीं |
| Government Contribution | बेसिक+DA का 18.5% | बेसिक+DA का 14% (2024-25 से) | पूरा खर्च सरकार उठाती है |
| Family Pension | कर्मचारी की पेंशन का 60% | एन्युटी प्लान पर निर्भर | हाँ, नियमानुसार |
| Minimum Pension | ₹10,000/माह (10 साल सर्विस के बाद) | कोई गारंटी नहीं | ₹9,000 (पूर्व में) |
| Inflation Indexation (Dearness Relief) | हाँ, AICPI-IW आधारित | लागू नहीं | हाँ, महँगाई राहत |
| Lump Sum on Retirement | हर 6 महीने की सर्विस पर 1/10वाँ मंथली इमोल्युमेंट (Pay+DA) | 60% कोष निकासी (टैक्स-फ्री) | कम्यूटेशन ऑफ पेंशन |
साफ है कि UPS, OPS की सुरक्षा और NPS के कंट्रीब्यूशन मॉडल को मिलाकर एक बैलेंस्ड स्कीम बनाती है।
Unified Pension Scheme 2026: Key Benefits (लाभ)
- Assured Pension: रिटायरमेंट से पहले के आखिरी 12 महीनों की औसत बेसिक पे का 50% पेंशन के रूप में मिलेगा। यह उम्रभर चलेगा।
- Family Pension: कर्मचारी की मृत्यु के बाद पत्नी/पति को कर्मचारी की पेंशन का 60% मिलता रहेगा।
- Minimum Guarantee: अगर किसी कारण पेंशन रकम ₹10,000 से कम बनती है और 10 साल की सर्विस पूरी है, तो भी हर महीने ₹10,000 मिलेंगे।
- Lump Sum at Retirement: रिटायर होते समय आपको एकमुश्त भुगतान भी मिलेगा – यह हर 6 महीने की पूरी सर्विस पर एक-दसवाँ (1/10th) मासिक वेतन+DA के बराबर होगा। इससे ग्रेच्युटी की तरह बड़ी रकम हाथ में आएगी।
- Inflation Protection: महँगाई बढ़ने पर आपकी पेंशन में डियरनेस रिलीफ जुड़ता रहेगा, जिससे आपकी क्रय शक्ति बनी रहेगी।
- Choice & Flexibility: जो लोग पहले से NPS में हैं, उन्हें एक बार UPS चुनने का ऑप्शन मिलता है। नए कर्मचारी भी सीधे UPS चुन सकते हैं।
- Government Contribution: सरकार 18.5% कंट्रीब्यूशन देती है, जो NPS के 14% से ज़्यादा है। इससे आपका कॉर्पस बड़ा बनता है।
Who Should Apply? (किसे अप्लाई करना चाहिए?)
UPS उन सभी केंद्रीय कर्मचारियों के लिए फायदेमंद हो सकती है जो:
- 1 जनवरी 2004 के बाद सरकारी नौकरी में आए हैं और NPS में हैं।
- गारंटीड पेंशन चाहते हैं, न कि शेयर बाज़ार पर निर्भर रिटर्न।
- लंबी सर्विस (कम से कम 10 साल) की उम्मीद रखते हैं, ताकि पूरी पेंशन का लाभ मिले।
- परिवार की वित्तीय सुरक्षा को लेकर चिंतित हैं और अस्स्योर्ड फैमिली पेंशन चाहते हैं।
- जो स्वेच्छा से रिटायरमेंट (VRS) लेने की योजना बना रहे हैं – UPS में 25 साल की सर्विस पर बिना किसी कटौती के पूरी पेंशन का प्रावधान है।
- स्टेट गवर्नमेंट एम्प्लॉइज तब अप्लाई करें जब उनकी राज्य सरकार UPS को अपनाए (अभी कुछ राज्यों ने दिलचस्पी दिखाई है)।
अगर आप 10 साल से कम सर्विस वाले हैं या जल्द नौकरी छोड़ने वाले हैं तो UPS आपके लिए उपयुक्त नहीं हो सकती।
Eligibility Criteria (पात्रता)
- केंद्र सरकार का कर्मचारी: जो NPS के दायरे में आता है।
- विकल्प (Option): UPS का विकल्प एक बार देना होता है और यह अटल (irrevocable) होता है।
- क्वालीफाइंग सर्विस: पूर्ण पेंशन (50%) के लिए कम से कम 25 साल की सर्विस अनिवार्य है। 10 साल से कम होने पर भी पेंशन मिलती है लेकिन मिनिमम ₹10,000 की गारंटी 10 साल पूरे होने पर ही लागू होती है। वॉलंटरी रिटायरमेंट पर 25 साल पूरे होने पर बिना किसी कटौती के पेंशन मिलती है।
- डिफॉल्ट नियम: जो एम्प्लॉई 1 अप्रैल 2025 के बाद नई नौकरी जॉइन करेंगे, वे सीधे UPS चुन सकते हैं, अन्यथा वे NPS में रहेंगे।
- NPS अंशधारक: मौजूदा NPS सब्सक्राइबर ही UPS अपना सकते हैं। उनका PRAN (Permanent Retirement Account Number) एक्टिव होना चाहिए।
Required Documents (ज़रूरी दस्तावेज़)
UPS में ऑप्शन देने के लिए आपको किसी अलग डॉक्यूमेंट की ज़रूरत नहीं होगी, बस नीचे दी गई चीज़ें तैयार रखें:
- Employee ID / Service Book: ऑफिस की पहचान।
- PRAN Number: जो आपके NPS खाते से जुड़ा है।
- बैंक अकाउंट डिटेल: जिसमें पेंशन आएगी।
- पैन कार्ड: पहचान के लिए।
- आधार कार्ड (वैकल्पिक): कुछ मामलों में माँगा जा सकता है।
- नॉमिनी फोटो और डिटेल: फैमिली पेंशन के लिए।
- ऑप्शन फॉर्म: जो आपके विभाग या DoPPW वेबसाइट से डाउनलोड करना होगा।
Application Process (आवेदन प्रक्रिया)
UPS में शिफ्ट होने की प्रक्रिया बहुत आसान है और पूरी तरह पेपरलेस नहीं है, लेकिन सरल है। स्टेप-बाय-स्टेप समझें:
Step 1: Option Form डाउनलोड करें
डिपार्टमेंट ऑफ पेंशन एंड पेंशनर्स वेलफेयर (DoPPW) की वेबसाइट https://dop.pw.gov.in पर जाएँ। वहाँ “Unified Pension Scheme” सेक्शन में Option Form for UPS का लिंक मिलेगा। फॉर्म डाउनलोड करें और प्रिंट लें।
Step 2: फॉर्म भरें
फॉर्म में अपना नाम, पदनाम, PRAN नंबर, विभाग, बैंक अकाउंट डिटेल और नॉमिनी की जानकारी सावधानी से भरें। ध्यान रखें कि यह विकल्प एक बार और अटल है, गलती सुधार नहीं सकते।
Step 3: हेड ऑफ ऑफिस को जमा करें
भरा हुआ फॉर्म अपने विभाग के हेड ऑफ ऑफिस (HOO) या ड्रॉइंग एंड डिस्बर्सिंग ऑफिसर (DDO) के पास जमा करें। वे इसे आगे की प्रक्रिया के लिए भेजेंगे। अकनॉलेजमेंट ज़रूर लें।
Step 4: वेरिफिकेशन और कन्फर्मेशन
विभाग आपके NPS डेटा और सर्विस रिकॉर्ड की जाँच करेगा। स्वीकृति के बाद आपको UPS में शामिल कर लिया जाएगा और आपका NPS खाता UPS मॉडल पर स्विच हो जाएगा।
नोट: मौजूदा कर्मचारियों के लिए ऑप्शन की समय-सीमा को लेकर अलग-अलग ऑफिस में सूचना जारी होती है। आमतौर पर फॉर्म जमा करने के लिए पर्याप्त समय दिया जाता है, लेकिन जल्दी करना बेहतर है।
Important Dates 2026
- लागू होने की तारीख: 1 अप्रैल 2025 से UPS प्रभावी।
- ऑप्शन विंडो (मौजूदा कर्मचारियों के लिए): 2026 में भी आप ऑप्शन फॉर्म जमा कर सकते हैं। सरकार ने कोई अंतिम तिथि घोषित नहीं की है, लेकिन प्रशासनिक कारणों से जल्द से जल्द फैसला लेने की सलाह दी जाती है।
- नई भर्ती के लिए: 1 अप्रैल 2025 से जॉइन करने वाले एम्प्लॉइज सीधे UPS या NPS चुन सकते हैं। 2026 में यही व्यवस्था जारी रहेगी।
- पेंशन कम्यूटेशन / लंपसम भुगतान: रिटायरमेंट के समय स्वतः गणना होगी।
Common Mistakes to Avoid (आम गलतियाँ)
UPS चुनते वक्त ये गलतियाँ न करें:
- बिना पूरी जानकारी के फॉर्म भरना: एक बार UPS चुनने के बाद आप दोबारा NPS में नहीं लौट सकते।
- नॉमिनी डिटेल छोड़ देना: इससे फैमिली पेंशन में दिक्कत हो सकती है।
- PRAN नंबर गलत लिखना: NPS खाते की पहचान के लिए यह अनिवार्य है।
- सर्विस पीरियड को लेकर भ्रम: 25 साल से कम सर्विस पर पेंशन में कटौती होती है, इसे समझ लें।
- मिनिमम पेंशन की गलतफहमी: ₹10,000 की गारंटी तभी मिलती है जब 10 साल की सेवा पूरी हुई हो।
- विभाग से अकनॉलेजमेंट न लेना: फॉर्म जमा करने की रसीद ज़रूर सँभाल कर रखें।
- ऑफिशियल वेबसाइट के बजाय फेक न्यूज़ पर भरोसा करना: केवल DoPPW और अपने मंत्रालय की अधिसूचना पर भरोसा करें।
FAQs (अक्सर पूछे जाने वाले सवाल)
1. UPS में पेंशन की गणना कैसे होती है?
रिटायरमेंट से ठीक पहले के 12 महीनों की बेसिक पे का औसत निकाला जाता है, उसका 50% मासिक पेंशन के रूप में मिलता है। साथ ही महँगाई राहत अलग से जुड़ती है।
2. क्या UPS में फैमिली पेंशन मिलती है?
हाँ, कर्मचारी की मृत्यु पर पति/पत्नी को कर्मचारी की पेंशन का 60% आजीवन मिलता है। यदि कोई दिव्यांग आश्रित बच्चा है तो उसे भी नियमानुसार लाभ मिलता है।
3. NPS से UPS में स्विच कैसे करें?
DoPPW द्वारा जारी ऑप्शन फॉर्म भरकर अपने हेड ऑफ ऑफिस में जमा करें। विभाग आगे की कार्रवाई करेगा। कोई ऑनलाइन पोर्टल व्यक्तिगत रूप से नहीं है, यह केवल प्रशासनिक माध्यम से होता है।
4. UPS में कर्मचारी और सरकार का कंट्रीब्यूशन कितना है?
कर्मचारी बेसिक पे + DA का 10% देता है, और सरकार 18.5% का योगदान करती है। NPS में सरकारी हिस्सा 14% था, UPS में यह बढ़कर 18.5% हो गया है।
5. क्या UPS सभी सरकारी कर्मचारियों के लिए है?
फिलहाल यह केवल केंद्र सरकार के उन कर्मचारियों के लिए है जो NPS के अंतर्गत आते हैं। राज्य सरकारें चाहें तो इसे अपना सकती हैं, लेकिन उसके लिए अलग अधिसूचना जारी होगी।
6. क्या UPS में स्वैच्छिक सेवानिवृत्ति (VRS) पर पूरी पेंशन मिलेगी?
हाँ, यदि आपने 25 साल की क्वालीफाइंग सर्विस पूरी कर ली है और स्वैच्छिक सेवानिवृत्ति लेते हैं, तो बिना किसी कटौती के 50% गारंटीड पेंशन मिलेगी।
Conclusion
Unified Pension Scheme 2026 उन सेंट्रल गवर्नमेंट एम्प्लॉइज के लिए एक सुनहरा मौका है जो गारंटीड पेंशन और परिवार की सुरक्षा चाहते हैं। UPS ने NPS की अनिश्चितता को दूर करके OPS जैसी स्थिरता ला दी है, साथ ही सरकार का योगदान बढ़ाकर इसे और आकर्षक बनाया है। यदि आप पात्र हैं और 10 साल से ज्यादा सर्विस कर चुके हैं, तो इस विकल्प पर गंभीरता से विचार करें। हर फैसला सोच-समझकर लें और किसी भी संशय की स्थिति में अपने प्रशासनिक अधिकारी या https://dop.pw.gov.in पर जाकर नवीनतम दिशा-निर्देश ज़रूर देख लें। याद रखें – यह फैसला आपके और आपके परिवार के भविष्य को सुरक्षित बनाने वाला है।
Disclaimer & Source Verification
इस लेख में दी गई सभी जानकारियाँ कार्मिक एवं प्रशिक्षण विभाग (DoPT) और पेंशन एवं पेंशनभोगी कल्याण विभाग (DoPPW) की आधिकारिक अधिसूचनाओं तथा वेबसाइट से ली गई हैं। योजना के नियम, तिथियाँ और प्रक्रिया समय के साथ बदल सकती हैं। अतः कोई भी कदम उठाने से पहले कृपया आधिकारिक पोर्टल https://dop.pw.gov.in पर जाकर नवीनतम जानकारी अवश्य सत्यापित कर लें।